
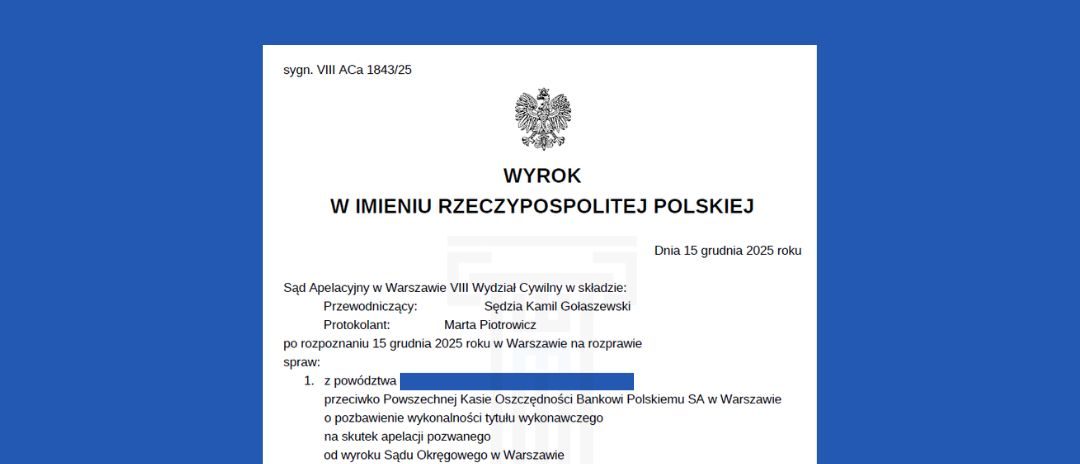
W dniu 15 grudnia 2025 r. został wydany wyrok w sprawie naszych Klientów.
PKO BP otrzymał 78 000 zł od ubezpieczyciela w 2014 roku, a w sądzie… żądał ich ponownie od klientów!
Spis Treści
W dniu 15 grudnia 2025 r. został wydany wyrok w sprawie naszych Klientów. Orzeczenie zapadło w związku z zakończeniem dwóch połączonych do wspólnego rozpoznania i rozstrzygnięcia spraw.
POSTĘPOWANIE W SĄDZIE I INSTANCJI Z POWÓDZTWA PRZECIWEGZEKUCYJNEGO
Pierwsza sprawa z powództwa naszych Klientów przeciwko PKO BP dotyczyła pozbawienia wykonalności tytułu wykonawczego.
Kredytobiorcy domagali się pozbawienia w całości wykonalności bankowego tytułu egzekucyjnego (BTE) z 2014 roku, wystawionego przez poprzednika prawnego banku w oparciu o umowę kredytu Nordea-Habitat. Swoje żądanie oparli między innymi na zarzucie nieważności przedmiotowej umowy kredytu od początku w całości.
Sąd Okręgowy w Warszawie w wyroku z dnia 27 września 2023 r. (sygn. III C 1351/20) przyznał im rację, uznając umowę za nieważną i pozbawiając wykonalności tytuł wykonawczy w całości.
POSTĘPOWANIE W SĄDZIE I INSTANCJI Z POWÓDZTWA PKO BP
Druga sprawa została wniesiona przez PKO BP. Bank w roszczeniu głównym domagał się zwrotu kwoty kapitału kredytu oraz kwoty naliczonych odsetek karnych od zobowiązania przeterminowanego.
W roszczeniu ewentualnym zażądał zwrotu kwoty wypłaconego kapitału. To roszczenie zostało sformułowane na wypadek uznania przez sąd, że umowa kredytu jest nieważna. Co ciekawe bank w ramach tego roszczenia żądał zwrotu kwoty w wysokości 78 tys. złotych, która to uprzednio została wypłacona przez ubezpieczyciela bankowi z tytułu umowy ubezpieczenia niskiego wkładu własnego (UNWW).
Ważnym i skutecznym krokiem procesowym było złożenie przez kredytobiorców oświadczenia o potrąceniu kwoty, na którą składała się suma środków wpłaconych przez nich do banku tytułem wykonywania umowy kredytu.
Sąd Okręgowy w Warszawie w wyroku z dnia 29 sierpnia 2024 r. (sygn. XXVIII C 5937/23) oddalił powództwo główne, uwzględniając roszczenie ewentualne poprzez zasądzenie jedynie części kwoty kapitału. Wskutek podniesienia przez kredytobiorców zarzutu potrącenia roszczenie banku o zwrot udostępnionego kapitału zostało bezpośrednio pomniejszone o tę kwotę. Co istotne bank nie kwestionował potrącenia dokonanego przez kredytobiorców, uznając jego skuteczność. Sąd oddalił żądanie banku w zakresie kwoty 78 000, 00 zł.
POSTĘPOWANIE PRZED SĄDEM II INSTANCJI
Sprawy zostały połączone do wspólnego rozpoznania i rozstrzygnięcia na etapie postępowania apelacyjnego wszczętego na skutek złożenia przez bank apelacji w obu sprawach.
Sąd Apelacyjny w Warszawie, VIII Wydział Cywilny wyrokiem z dnia 15 grudnia 2025 r. oddalił obie apelacje banku PKO BP, uznając rozstrzygnięcia Sądów I instancji za prawidłowe.
Sąd II instancji potwierdził, że umowa kredytu mieszkaniowego Nordea-Habitat z 2008 roku jest nieważna w całości, co czyni bankowy tytuł egzekucyjny z 2014 roku bezzasadnym.
W sprawie z powództwa banku przeciwko kredytobiorcom, Sąd Apelacyjny oddalił apelację w całości tj. w zakresie żądania przez bank kwoty 78 000 zł, którą to bank otrzymał wcześniej od ubezpieczyciela.
Sąd II instancji uzasadnił to następującymi argumentami:
Sąd uznał, że bank nie może żądać od kredytobiorców zapłaty kwot, którymi już faktycznie dysponuje. Kwota ta została wypłacona bankowi w 2014 roku przez ubezpieczyciela tytułem ubezpieczenia niskiego wkładu własnego (UNWW).
Gdyby sąd zasądził tę kwotę od kredytobiorców, bank otrzymałby te same środki po raz drugi, co nie znajduje uzasadnienia zarówno w przepisach o nienależnym świadczeniu i bezpodstawnym wzbogaceniu, jak i byłoby nieuzasadnione w świetle zasad współżycia społecznego.
Sąd wskazał, że bank nie przedstawił żadnych twierdzeń ani dowodów, które wskazywałyby na to, że zwrócił otrzymane 78 000, 00 zł ubezpieczycielowi lub jest do tego prawnie zobowiązany w związku z nieważnością umowy kredytu. Co więcej bank jednoznacznie oponował przeciwko przedstawieniu umowy ubezpieczenia niskiego wkładu własnego (UNWW) oraz ogólnych warunków tego ubezpieczenia, na co Sąd zwrócił uwagę.
Wskazał również, że wpłaty kwoty 78 000 zł nie można uznać za spłatę dokonaną przez kredytobiorców. Niemniej jednak dopóki te środki znajdują się we władaniu banku, wpływa ona na pozostałą do spłaty kwotę.
W uzasadnieniu orzeczenia Sąd również powołał się na wyrok TSUE w sprawie C-396/24 (Lubreczlik), wskazując, że ochrona konsumenta sprzeciwia się orzecznictwu pozwalającemu bankowi na żądanie pełnej kwoty kapitału bez uwzględnienia korzyści, które bank już uzyskał.
Wyrok Sądu Apelacyjnego w Warszawie, VIII Wydział Cywilny z dnia 15 grudnia 2025 r. (SSA Kamil Gołaszewski, sygn. akt VIII ACa 1843/25)
CZWARTKOWY WYROK TSUE DAJE NADZIEJĘ TZW. „ANEKSOWICZOM” NA NIEWAŻNOŚĆ CAŁEJ UMOWY (sprawa C-246/25 (Hańczynek)
CZWARTKOWY WYROK TSUE DAJE NADZIEJĘ TZW. „ANEKSOWICZOM” NA NIEWAŻNOŚĆ CAŁEJ UMOWY (sprawa C-246/25 (Hańczynek) Trybunał Unijny w wyroku z 30 kwietnia 2026 r.
Czy pacjentowi wolno nagrywać wizytę lekarską?
Czy pacjentowi wolno nagrywać wizytę lekarską? Wielokrotnie lekarze podczas swojej praktyki spotykają się z nagrywaniem wizyt czy przebiegu udzielanych świadczeń zdrowotnych. W dzisiejszych czasach za sprawą smartfonów stało się to niezmiernie proste.
Skontaktuj się z nami!
Masz pytania? Pytaj! Masz wątpliwości? Pisz! Potrzebujesz pomocy prawnej?
Daj nam znać! Wypełnij formularz. Odezwiemy się tak szybko, jak to możliwe.